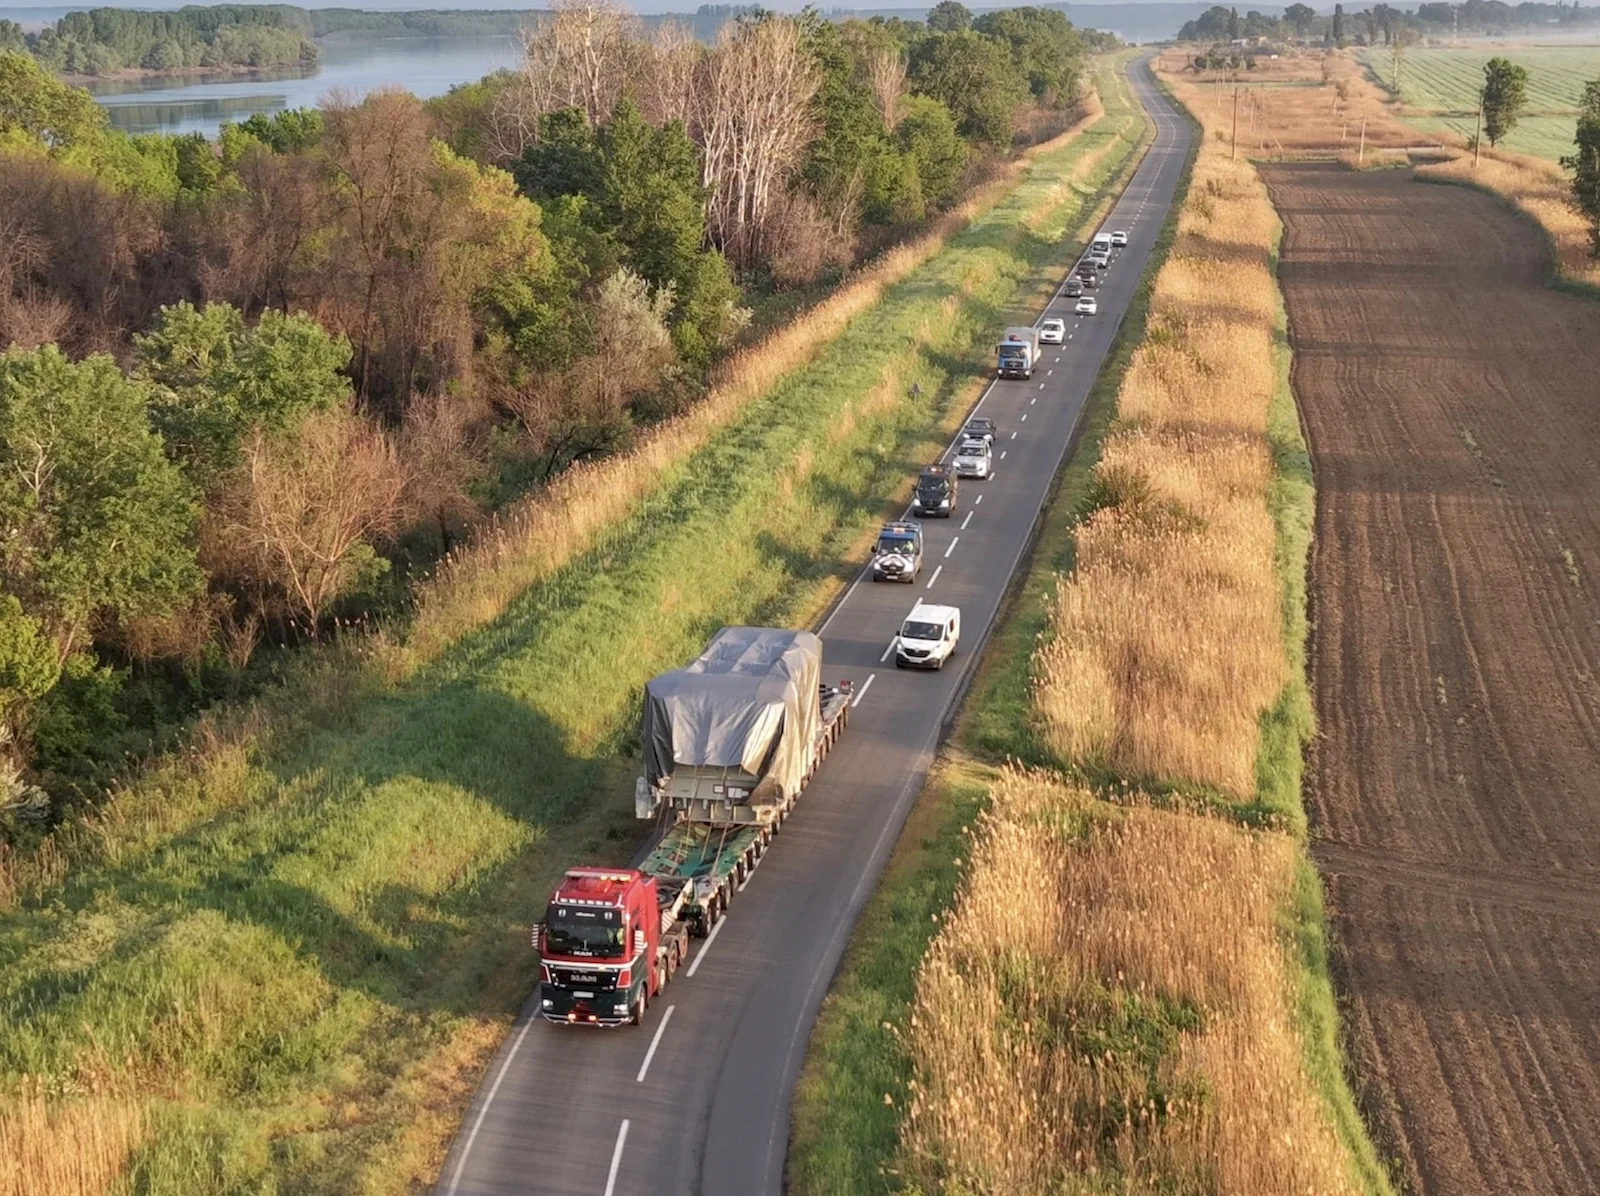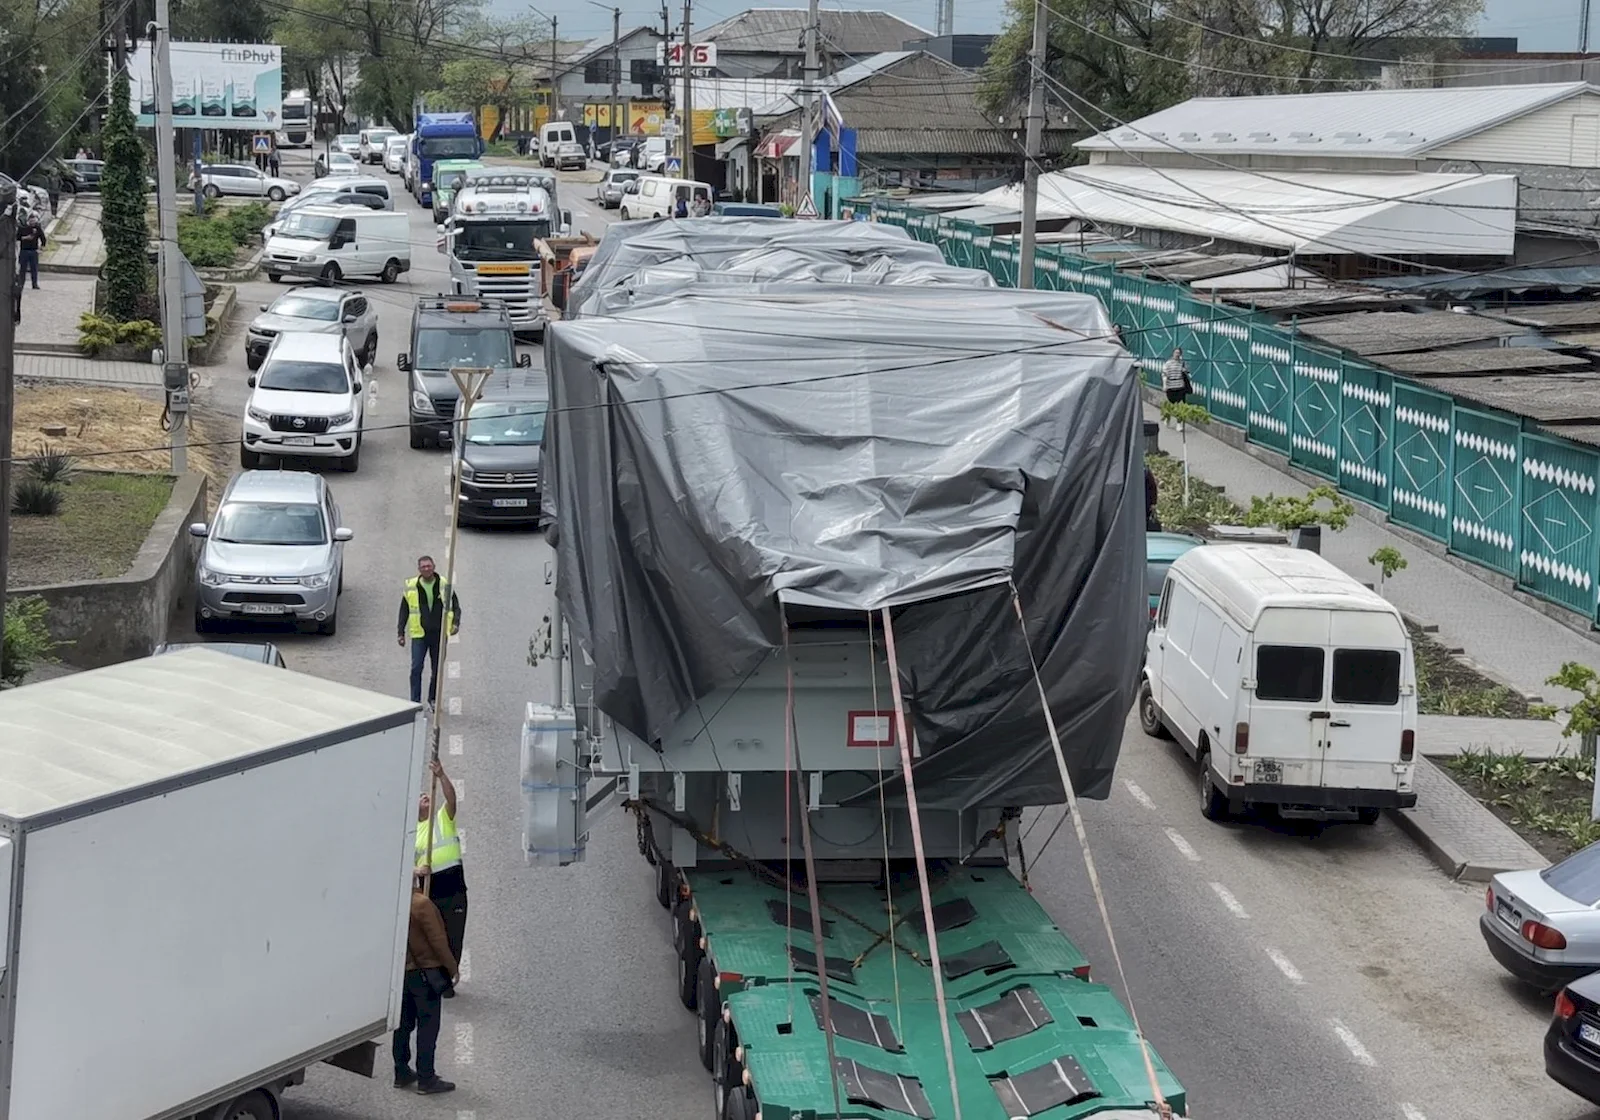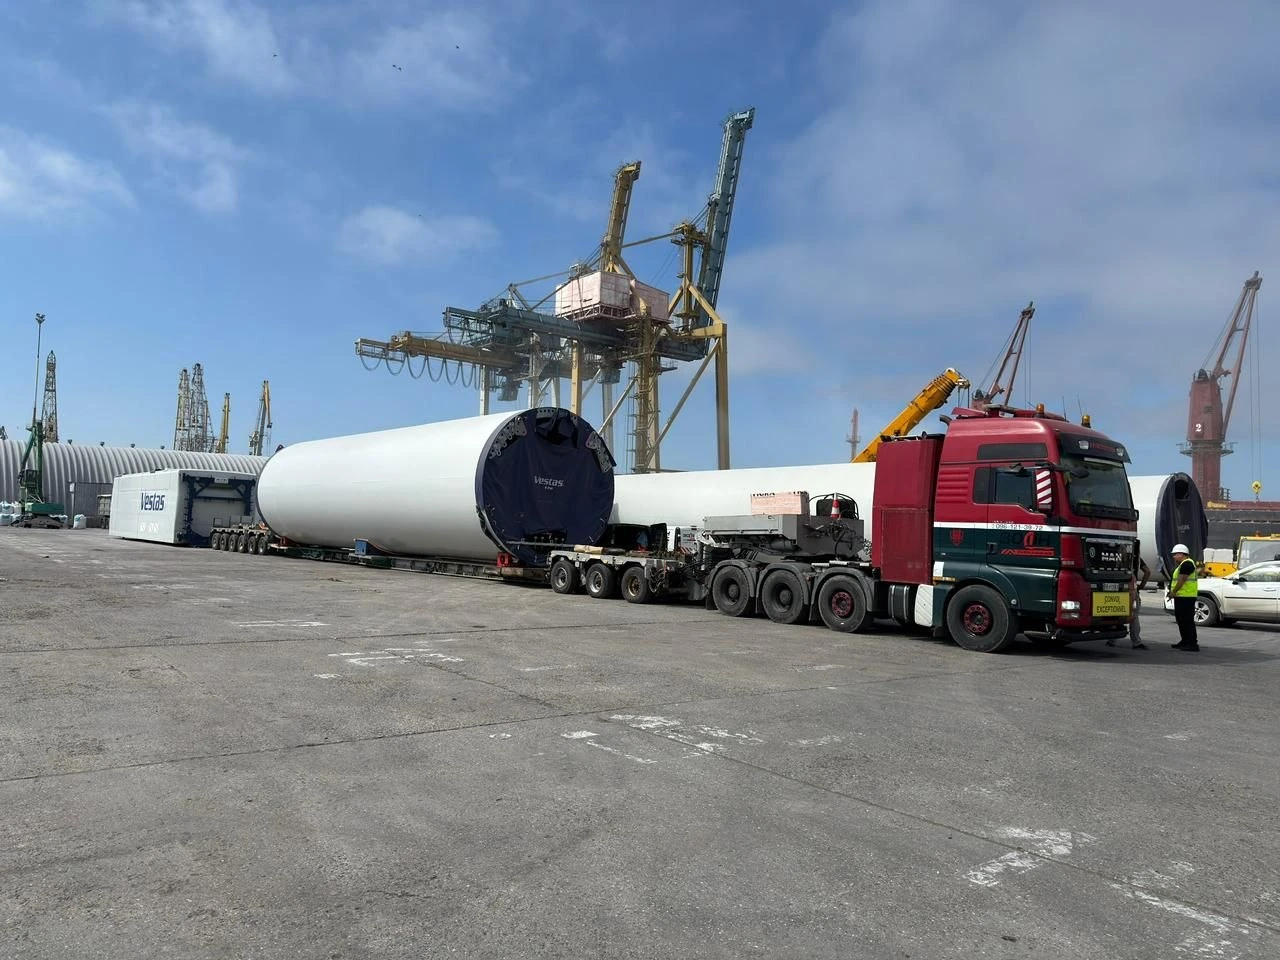
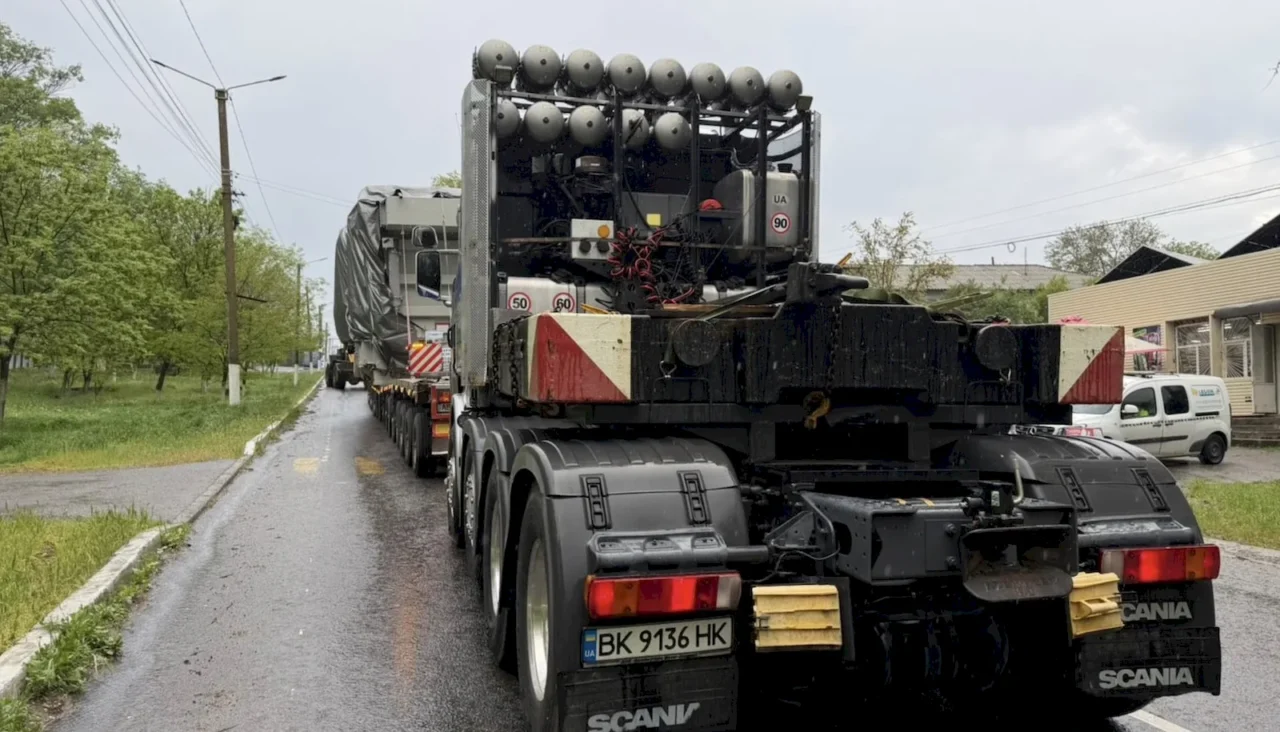
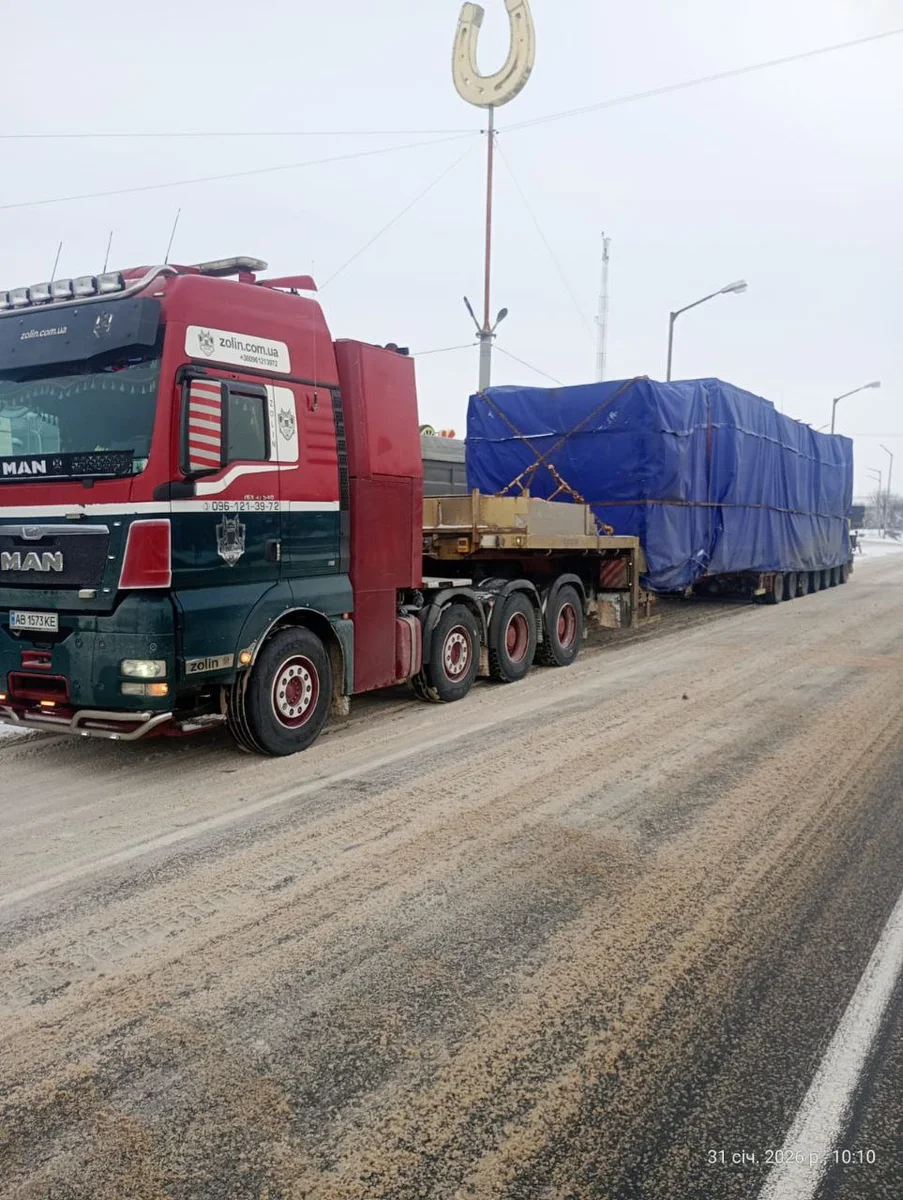
Перевезення великогабаритних і великовагових об’єктів — це завжди логістична операція підвищеної складності. Сільськогосподарська техніка, промислові верстати, будівельні конструкції чи трансформатори мають не лише значні лінійні розміри та вагу, а й високу балансову вартість. Будь-яке пошкодження під час завантаження, руху мостами чи маневрування на складних ділянках траси здатне завдати бізнесу мільйонних збитків.
Комплексне страхування негабаритних вантажів — ключовий фінансовий інструмент, який мінімізує підприємницькі ризики та гарантує відшкодування збитків у разі форс-мажорів. Логістична компанія «Золін» розглядає страхування як обов’язковий стандарт безпеки, забезпечуючи захист майна клієнта на кожному етапі траєкторії руху.
Чому стандартного поліса перевізника недостатньо
Поширена помилка вантажовласників — впевненість у тому, що наявність у транспортної компанії поліса страхування відповідальності (CMR-страхування або ТТН-відповідальність) повністю покриває їхні ризики. Це не відповідає дійсності з кількох причин:
- Обмеження суми виплат. За конвенцією CMR або внутрішніми правилами перевізників сума компенсації прив’язана до маси вантажу (наприклад, 8,33 SDR за кілограм ваги брутто), а не до його реальної ринкової чи договірної вартості. Якщо негабаритний верстат важить 5 тонн, але коштує 200 000 євро, виплата за CMR покриє лише мізерну частку реальних витрат.
- Необхідність доведення вини. Відповідальність перевізника настає виключно за умови, що збиток стався з його безпосередньої вини (порушення правил дорожнього руху, неправильне кріплення тощо).
- Широкий перелік винятків. Стихійні лиха, протиправні дії третіх осіб, падіння гілок чи приховані дефекти дорожнього полотна найчастіше звільняють експедитора від відповідальності.
Саме тому для великогабаритних об’єктів оформлюється окремий договір майнового страхування — страхування вантажу (Cargo Insurance) на повну вартість.
Базові програми та ризики: як обрати рівень покриття
У міжнародній і внутрішній практиці страхове покриття базується на нормах Інституту лондонських страховиків (Institute Cargo Clauses — ICC) або їхніх українських аналогах:
1. З відповідальністю за всі ризики (All Risks / ICC «A»)
Найбільш надійний та рекомендований варіант для негабариту. Поліс покриває пошкодження, повну конструктивну загибель або втрату вантажу з будь-яких причин, окрім заздалегідь прописаних прямих винятків (наприклад, військових ризиків, якщо вони не докуплені окремо, чи навмисних дій страхувальника).
2. З відповідальністю за окрему аварію (ICC «B»)
Покриває збитки від пожеж, вибухів, ДТП, перекидання трала, стихійних явищ (зсуви, повінь, град), а також випадки змиву вантажу хвилею або пошкодження під час вантажно-розвантажувальних робіт.
3. Без відповідальності за пошкодження, крім випадків аварії (ICC «C»)
Базовий захист лише на випадок катастрофічних подій: зіткнення транспорту, пожежі, аварії мостових споруд. Застосовується рідко і виключно для металобрухту чи необроблених залізобетонних конструкцій, які не бояться дрібних дефектів.
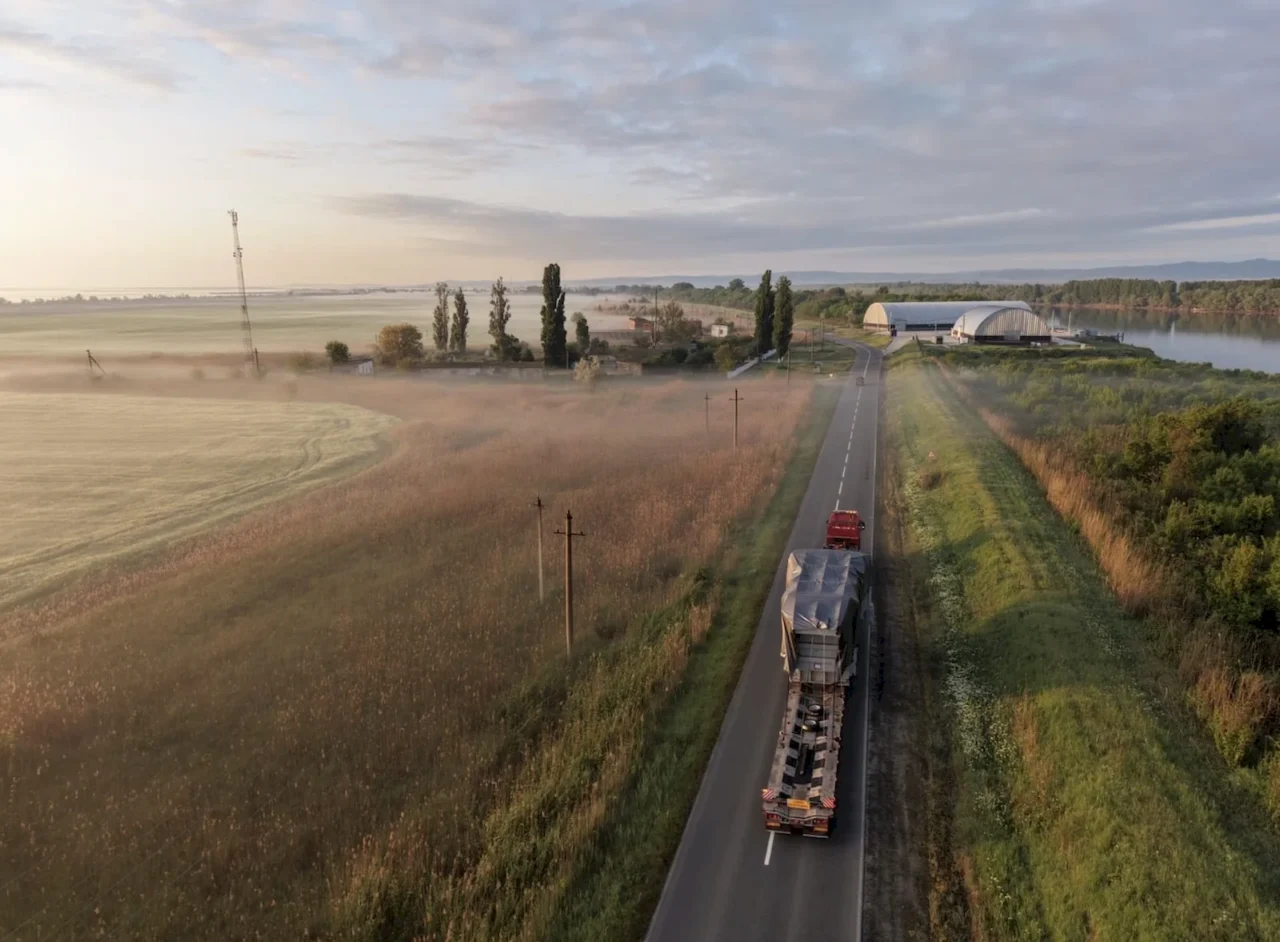
Специфічні ризики під час транспортування негабариту
Негабаритні перевезення вимагають врахування факторів, нехарактерних для стандартних тентованих фур:
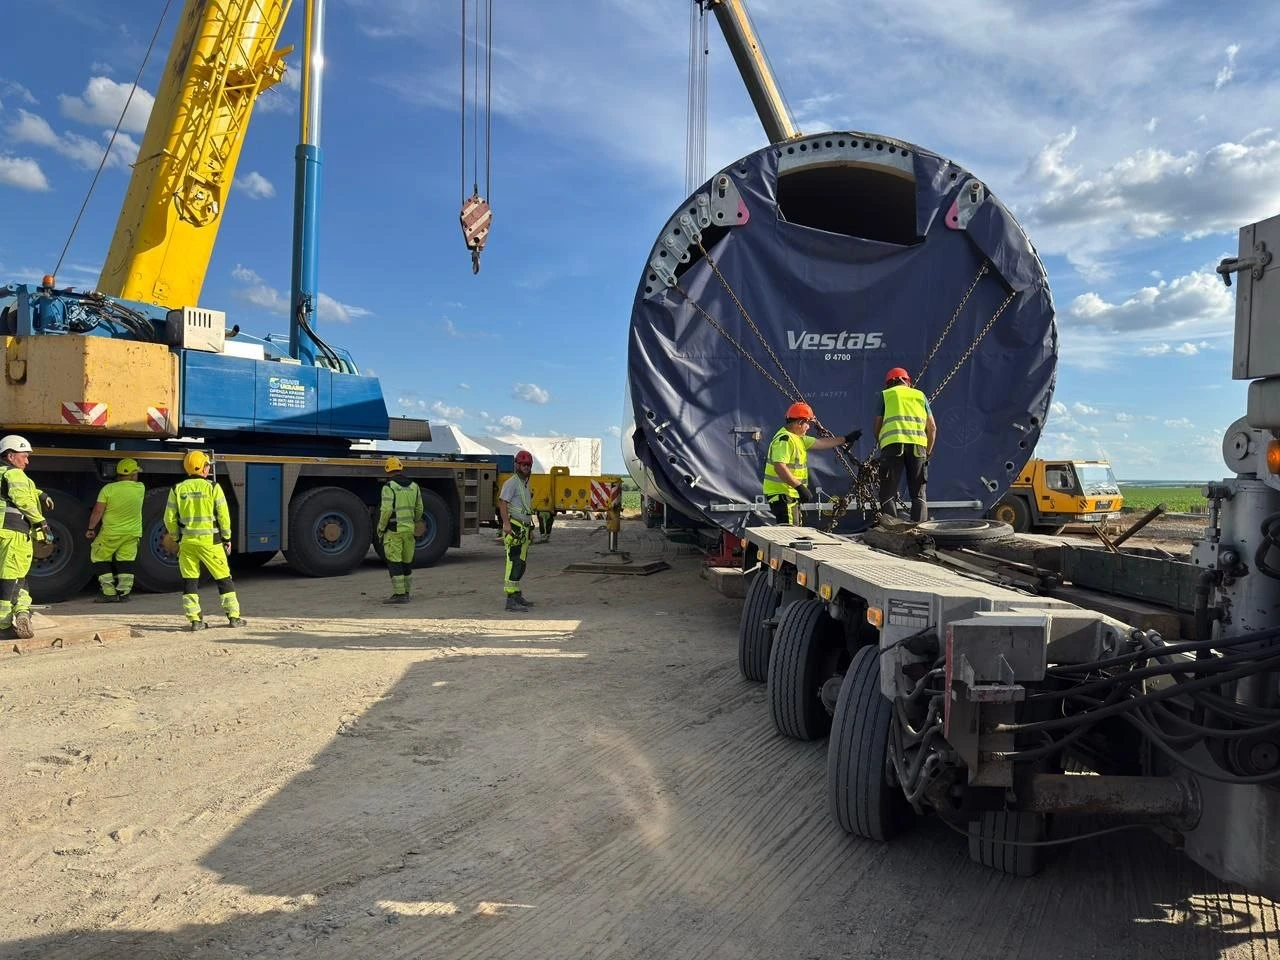
- Такелажні та вантажно-розвантажувальні роботи. Понад 40% інцидентів стаються не на трасі, а під час заїзду техніки на низькорамний трал або підйому краном. Поліс обов’язково повинен містити пункт про покриття ризиків під час навантаження, перевантаження та розвантаження.
- Контакт із мостами, контактними мережами та естакадами. Незважаючи на розроблений та узгоджений маршрут, людський фактор або провисання проводів створюють ризик механічного контакту верхньої точки вантажу.
- Зміщення центру ваги. При проходженні крутих віражів, колійності чи різкому гальмуванні динамічне навантаження на стропи та ланцюги зростає у рази. Поліс повинен покривати перекидання та зсув кріплень.
- Тимчасове зберігання в дорозі. Якщо маршрут передбачає відстій автопоїзда на спеціальних стоянках у нічний час, захист має діяти 24/7 без перерв на зупинки.
Фахівці компанії «Золін» розробляють маршрути з детальною експертизою шляхопроводів та забезпечують професійне кріплення за інженерними схемами, що є ключовим аргументом для страхових компаній при погодженні тарифів без завищених коефіцієнтів.
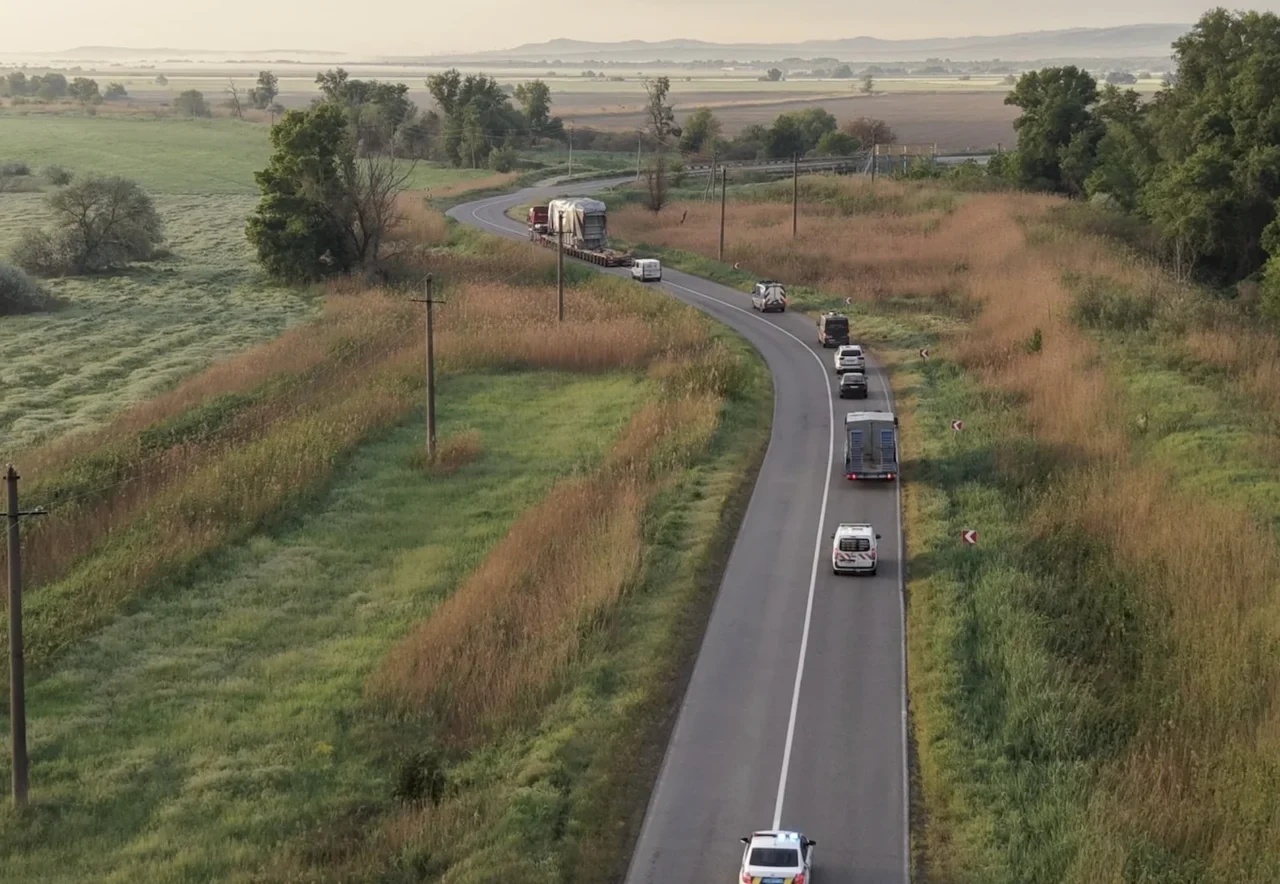
Фактори, що формують вартість страхового поліса
Страховий тариф для негабаритних партій зазвичай становить від 0,1% до 0,5% від дійсної вартості вантажу. На кінцеву цифру впливають:
- Характер та стан вантажу: нове обладнання з заводською гарантією страхується дешевше, ніж вживані комбайни чи відновлені агрегати.
- Маршрут і протяжність: перевезення дорогами державного значення дешевше, ніж складні маршрути гірськими або ґрунтовими ділянками.
- Параметри автопоїзда: габарити понад 4 метри за шириною або 4,5 метри за висотою потребують машин супроводу та прикриття, що враховується андеррайтерами.
- Розмір франшизи: вибір безумовної франшизи (суми збитку, яка не компенсується) дозволяє регулювати вартість договору. Оптимально обирати франшизу в межах 0,5–1% від суми.
- Репутація перевізника: робота з перевіреним оператором, таким як «Золін», що володіє власним автопарком сучасних спецтралів, знижує оцінку ризиків з боку страховика.
Порядок дій при настанні страхового випадку
Чіткість та швидкість фіксації пошкоджень визначають успішність отримання компенсації.
Алгоритм дій:
[Інцидент на маршруті]
↓
[Зупинка руху та виклик поліції / аварійного комісара]
↓
[Повідомлення страховика та логістичного диспетчера «Золін»]
↓
[Детальна фото- та відеофіксація положення вантажу, кріплень і пошкоджень]
↓
[Складання комерційного акта з внесенням записів у ТТН / CMR]
↓
[Проведення незалежної експертизи та розрахунок збитків]
Категорично забороняється переміщувати вантаж або продовжувати рух до повної фіксації обставин та отримання офіційних інструкцій від страхової компанії.
Професійний підхід до безпеки вантажу
Страхування негабаритних вантажів — це не формальність для дорожнього контролю, а фундамент економічної безпеки виробничих і комерційних проєктів. Надійний поліс захищає капітал від форс-мажорів, стихій та помилок сторонніх учасників руху.
Співпраця з логістичною компанією «Золін» дозволяє замовнику отримати комплексне рішення: від підбору спеціалізованого низькорамного трала, узгодження дозволів у профільних відомствах до вигідного страхування вантажу з максимальним обсягом відшкодування.
Часті запитання (FAQ)
1. Чи можна застрахувати негабаритний вантаж, який уже був у використанні (б/у)?
Так, вживана спецтехніка та б/у обладнання страхуються без проблем. Проте страховик вимагає обов’язкового попереднього огляду з фотофіксацією наявних дефектів, сколів чи вм’ятин до моменту навантаження на платформу, щоб уникнути суперечок після доставки. Страхова сума в такому випадку встановлюється на рівні ринкової або експертної оцінки, а не первинної вартості закупівлі.
2. Чим відрізняється франшиза умовна від безумовної?
При безумовній франшизі встановлена сума (наприклад, 10 000 грн) віднімається від розміру будь-якої страхової виплати. При умовній франшизі збитки, які не перевищують її розмір, взагалі не відшкодовуються; проте, якщо збиток перевищив ліміт франшизи, страхова виплата здійснюється в повному обсязі без жодних відрахувань. Для негабариту найчастіше застосовується безумовна франшиза.
3. Чи обов’язково страхувати негабаритний вантаж за законом?
Згідно з чинним законодавством України, обов’язковим є лише автоцивільне страхування (ОСЦПВ) тягача. Страхування самого негабаритного вантажу (Cargo) є добровільним. Проте більшість підприємств, банків та лізингових компаній встановлюють вимогу щодо 100% страхування об’єкта як обов’язкову умову контрактів на перевезення.
4. Чи покриває страховка військові ризики під час руху територією України?
Стандартний договір страхування виключає збитки, заподіяні внаслідок військових дій, ракетних ударів, атак БПЛА або уламків. Проте на сьогодні провідні страхові партнери компанії «Золін» пропонують окрему опцію розширення поліса — покриття воєнних ризиків, яку можна додати до базового пакета за додатковим тарифом.
5. Хто саме має оформляти страховку: вантажовласник чи перевізник?
Договір може укласти як безпосередній власник вантажу (вигодонабувач), так і транспортна компанія за його дорученням. Оформлення страхування через логістичного оператора часто є вигіднішим: генеральні поліси компаній мають оптові тарифи та чітко відпрацьовані протоколи врегулювання збитків.